Un seguro de hogar no cubre todo, aunque el condicionado diga “todo riesgo” en la portada. Las exclusiones del seguro de hogar son justo lo que nadie revisa antes de firmar: la gotera que nunca reparaste, la casa que dejaste sola seis meses, la cadena de oro que jamás declaraste. Todo eso puede quedarse fuera, y casi nunca lo revisas hasta que necesitas reclamar.
Si ya estás evaluando opciones y quieres avanzar con claridad, puedes cotizar tu seguro aquí y ver alternativas según tu perfil.
Última actualización: 5 de octubre de 2026.
¿Por qué el seguro de hogar se siente como una trampa justo cuando más lo necesitas?
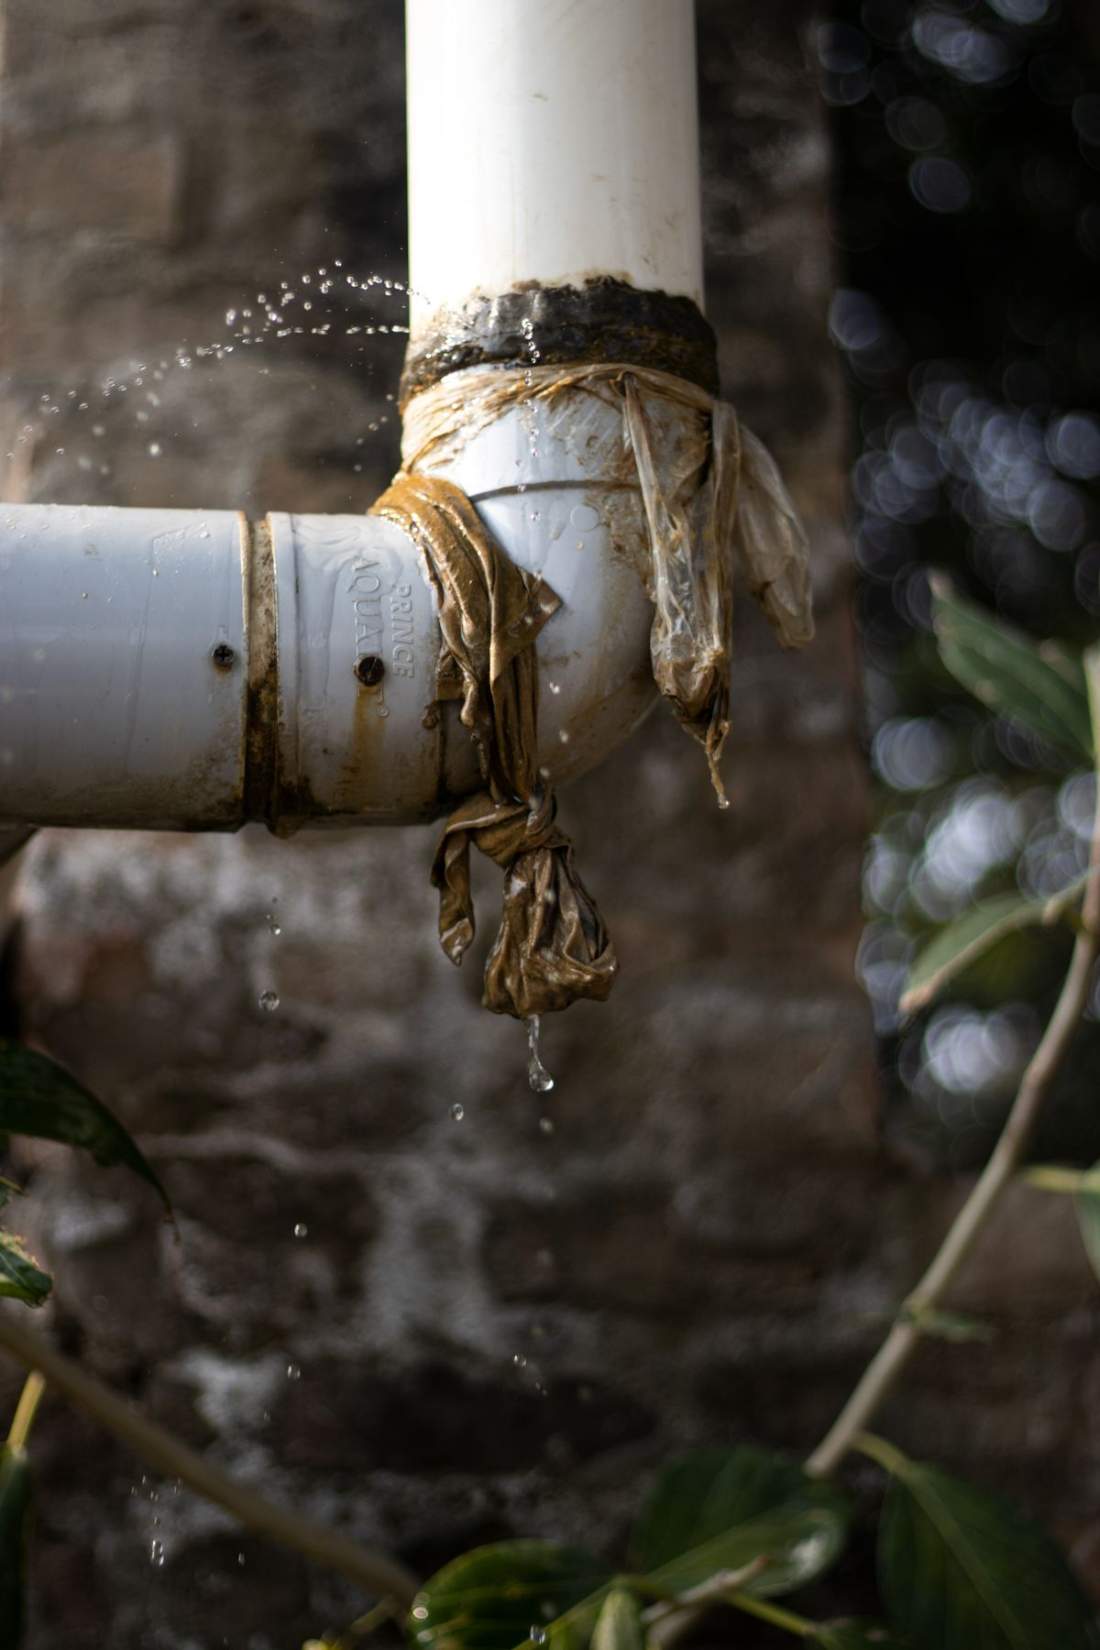
No es que la aseguradora quiera robarte. Es que un seguro protege lo imprevisto, no lo que se veía venir hace meses. Una tubería que gotea desde marzo y que tú decidiste “después la arreglo” no es un accidente, es negligencia, y las pólizas de hogar están escritas para distinguir una cosa de la otra. El problema no es que existan exclusiones. El problema es que casi nadie te las explica antes de firmar, y las descubres cuando el perito ya está parado en tu sala diciendo “esto no está cubierto”.
Si todavía no tienes claro qué es y qué cubre en general un seguro de hogar en Colombia, primero revisa la guía completa de seguro de hogar en Colombia. Este artículo va un paso más allá: directo a la letra chica que de verdad importa.
¿Qué es lo que de verdad NO cubre un seguro de hogar en Colombia?
Resumen rápido, antes de entrar en el detalle de cada caso:
| Sí suele cubrir | Normalmente NO cubre |
|---|---|
| Incendio y daños por fuego | Deterioro por falta de mantenimiento (goteras, humedad progresiva, moho) |
| Terremoto y sismo (amparo básico) | Daños por abandono prolongado de la vivienda |
| Hurto con violencia (forzaron la puerta o la ventana) | Hurto simple, sin signos de violencia |
| Daños estructurales por eventos súbitos | Bienes no declarados, de alto valor o de uso comercial |
| Responsabilidad civil frente a terceros | Daños causados por tus propias mascotas, sin amparo adicional |
Según Seguros Bolívar, las exclusiones más típicas de una póliza de hogar incluyen el deterioro por falta de mantenimiento (la gotera clásica que nadie repara a tiempo), el mal uso o abandono prolongado del inmueble, los bienes que nunca se declararon en la póliza (o que se usan para una actividad comercial dentro de la casa) y los daños causados por mascotas, salvo que exista un amparo específico para eso.
¿Robo es robo? La diferencia entre hurto calificado y hurto simple que te puede dejar sin nada
Aquí está la sorpresa que más le cae a la gente: no todo robo es “robo” para tu aseguradora. Las pólizas de hogar en Colombia, como la mayoría de pólizas del mercado, distinguen entre hurto calificado (con violencia, forzando una puerta, rompiendo una ventana, con amenaza) y hurto simple (sin ningún signo de violencia: dejaste la puerta abierta, alguien te lo quitó sin forzar nada, o simplemente “desapareció”).
| Tipo de robo | Qué pasó en la práctica | ¿Lo cubre una póliza estándar? |
|---|---|---|
| Hurto calificado | Forzaron la cerradura, rompieron una ventana, hubo violencia o amenaza directa | Sí, es la base de la cobertura de robo en la mayoría de pólizas |
| Hurto simple | Te quitaron algo sin forzar nada: puerta sin cerrar, descuido, o no hay evidencia de violencia | Generalmente no, salvo que contrates un amparo adicional específico |
Moraleja incómoda: si vas a reclamar un robo, necesitas poder mostrar que hubo violencia. Guarda la denuncia, las fotos de la cerradura forzada o la ventana rota, todo eso es lo que decide si tu reclamo avanza o se queda en el archivo.
¿Tus joyas, obras de arte o el computador de tu negocio en casa están realmente protegidos?
No, no por default. La mayoría de aseguradoras fija un límite automático por objeto individual (joyas, arte, colecciones) cercano a los $5.000.000 COP; por encima de eso, tienes que declarar cada bien de forma específica para que quede cubierto por su valor real. Si tienes una cadena, un reloj o una obra que vale más que eso y nunca la declaraste, en caso de robo o pérdida la aseguradora probablemente solo te pague hasta ese tope, nunca el valor real del objeto.
Lo mismo pasa si trabajas desde casa con equipo “serio”: una impresora de alto volumen, maquinaria, inventario para vender. Si tu vivienda empieza a operar como un negocio, esos bienes quedan fuera del amparo de hogar porque ya no son uso residencial, son uso comercial, y eso cambia por completo el tipo de póliza que necesitas.
¿Entonces el terremoto sí está cubierto o no?
Sí. A diferencia de lo que mucha gente asume, el amparo de terremoto y sismo viene incluido como cobertura básica en la mayoría de pólizas de hogar en Colombia, no es un adicional que tengas que pedir aparte ni pagar extra para activar. Tiene sentido: Colombia está en zona sísmica activa (Eje Cafetero, Bogotá, Nariño, entre otras), y el sector lo trata, a través de gremios como Fasecolda, como un riesgo que debe estar cubierto desde la base, no como un lujo opcional.
¿Cuánto cuesta un seguro de hogar en Colombia en 2026?
La tarifa se calcula como un porcentaje del valor asegurado (el valor de la vivienda más el contenido), y varía según qué tan completa sea la cobertura:
- Cobertura básica (incendio y terremoto): entre 0,10% y 0,20% del valor asegurado al año.
- Cobertura intermedia (básica más robo y daños por agua): entre 0,20% y 0,35% al año.
- Cobertura integral (todas las anteriores más asistencias): entre 0,30% y 0,50% al año.
Para una vivienda de $200 millones con $40 millones en contenido, eso se traduce en algo así como $20.000 a $40.000 mensuales en el plan básico, y hasta $60.000 a $100.000 mensuales en el plan integral, según análisis del sector como el de Coriesgos. Si quieres entender mejor qué significa ese porcentaje y cómo se calcula realmente lo que pagas, revisa qué es la prima de un seguro en Colombia.
¿Seguro de hogar y asistencias de hogar son lo mismo?
No, y confundirlos es otro error común. El seguro de hogar indemniza cuando pasa algo grave: un incendio, un robo con violencia, un daño estructural. Las asistencias de hogar son otra cosa: una línea de ayuda para lo cotidiano, como un plomero o un cerrajero de urgencia, que muchas pólizas incluyen como valor agregado pero que no reemplaza la indemnización del seguro. Si tu plomero de confianza está de vacaciones y se te rompe un tubo un domingo a las once de la noche, la asistencia es la que responde, no el seguro.
¿Cómo evitas que la letra chica te agarre por sorpresa?
- Haz un inventario real de tus bienes, con fotos y facturas, no de memoria.
- Declara uno por uno los objetos que superen el límite automático (joyas, arte, tecnología costosa).
- No dejes para después una gotera, una humedad o una grieta: eso es justo lo que la póliza considera “mantenimiento”, no “accidente”.
- Avisa a tu aseguradora si vas a dejar la vivienda sola por semanas o meses.
- Lee las exclusiones antes de firmar, no después de reclamar.
Esto no es exclusivo del hogar. Con el seguro de carro pasa exactamente lo mismo: la gente firma sin comparar y se entera de lo que no estaba cubierto justo cuando ya tiene el carro chocado enfrente. Comparar antes de firmar no es paranoia, es la única forma de que la letra chica no te agarre desprevenido.
Preguntas frecuentes sobre las exclusiones del seguro de hogar en Colombia
¿Es obligatorio tener seguro de hogar en Colombia?
No es obligatorio por ley para cualquier propietario. Lo que sí es común es que los bancos lo exijan como condición dentro de un crédito hipotecario, mientras la deuda esté vigente. Si no tienes crédito hipotecario, la decisión de asegurar tu vivienda es tuya, pero eso no significa que sea prescindible: es tu patrimonio.
¿El seguro de hogar cubre terremoto en Colombia?
Sí, el amparo de terremoto y sismo viene incluido como cobertura básica en la mayoría de pólizas de hogar del mercado colombiano, no como un adicional opcional. Es una de las pocas certezas dentro de un mundo lleno de exclusiones.
¿Qué pasa si me roban y no hubo violencia (hurto simple)?
En la mayoría de pólizas estándar, el hurto simple (sin forzar nada, sin signos de violencia) no queda cubierto. La cobertura de robo típica responde al hurto calificado, es decir, cuando hubo violencia, forzamiento o amenaza. Si te preocupa ese escenario, pregunta explícitamente si tu póliza incluye un amparo adicional para hurto simple.
¿Hasta qué valor puedo asegurar mis joyas sin declararlas aparte?
Depende de la aseguradora, pero muchas fijan un límite automático cercano a los $5.000.000 COP por objeto individual. Por encima de ese valor, cada joya, obra de arte o colección debe declararse específicamente en la póliza para quedar cubierta por su valor real.
¿El seguro de hogar cubre si dejo la casa sola varios meses?
No siempre, y es uno de los puntos que más gente descubre tarde. El abandono prolongado del inmueble suele estar excluido o limitado. Si vas a viajar por semanas o meses, lo correcto es avisarle a tu aseguradora antes, no después de que algo pase.
¿Las reparaciones por humedad o goteras están cubiertas?
Generalmente no, si la causa es falta de mantenimiento. Una gotera que llevas meses “dejando ahí” se considera deterioro, no un siniestro imprevisto, y las pólizas de hogar están diseñadas para cubrir lo segundo, no lo primero.
¿Qué diferencia hay entre el seguro de hogar y las asistencias de hogar?
El seguro indemniza daños graves (incendio, robo con violencia, estructura). Las asistencias de hogar son un servicio de apoyo para imprevistos cotidianos, como un plomero o un cerrajero de urgencia, y suelen venir incluidas como valor agregado dentro de la póliza, pero no son lo mismo ni cubren lo mismo.
Sin enredos. Sin letra pequeña. Con asesoría clara y sin costo.